Start
 Kalkulatory
 Oszczędzanie
 Inwestowanie
 Biznes
 Matematyka
 Kredyty
 Marketing
 Blog
 Zainstaluj w telefonie
 Kalkulator ROE
Wskaźnik rentowności kapitału własnego
Kalkulator WACC
Najłatwiejszy sposób obliczenia średniego ważonego kosztu kapitału.
Spis Treści
- Jak korzystać z kalkulatora WACC?
- Skąd wziąć dane do obliczeń?
- Wzór na WACC i sposób obliczania
- Dlaczego koszt długu mnoży się przez (1 − T)?
- WACC — przykład obliczenia krok po kroku
- Jak interpretować wynik WACC?
- Jak porównać finansowanie długiem i kapitałem własnym?
- Jakie są ograniczenia kalkulatora WACC?
- Wskaźniki pomocne w dalszej analizie
Kalkulator WACC oblicza średni ważony koszt kapitału — stopę zwrotu wymaganą łącznie przez właścicieli firmy i jej wierzycieli. Uwzględnia udział kapitału własnego i długu w finansowaniu oraz podatkowy efekt kosztów odsetkowych. Wynik pomaga oceniać inwestycje, porównywać warianty finansowania i wyceniać przedsiębiorstwo.
Jak korzystać z kalkulatora WACC?
Ważne: w polu „Całkowity Kapitał” wpisz wyłącznie kapitał własny, bez zadłużenia. Mimo ogólnej nazwy tego pola kalkulator traktuje je jako kapitał własny, a następnie dodaje do niego wartość z pola „Całkowite zadłużenie”. Wpisanie tam sumy obu źródeł finansowania spowoduje podwójne uwzględnienie długu i zniekształci wynik.
| Pole kalkulatora | Co wpisać |
|---|---|
| Całkowite zadłużenie | Wartość oprocentowanego długu, np. kredytów, pożyczek i obligacji. We wzorze oznaczamy ją jako D. |
| Całkowity Kapitał | Wartość kapitału własnego, oznaczaną jako E. Nie wpisuj tutaj sumy bilansowej ani łącznej wartości kapitału własnego i długu. |
| Koszt obsługi zadłużenia | Roczny koszt długu przed uwzględnieniem podatku, oznaczany jako Kd. Podaj stopę procentową, a nie kwotę odsetek ani wysokość raty. |
| Koszt kapitału | Roczny koszt kapitału własnego, czyli stopę zwrotu wymaganą przez właścicieli. Oznaczamy ją jako Ke. |
| Podatek | Stawkę podatku dochodowego przyjętą do obliczenia tarczy podatkowej, oznaczaną jako T. |
Wartości kapitału i długu podawaj w złotych, na ten sam dzień. Stopy wpisuj w procentach: dla kosztu kapitału 10% wpisz 10, nie 0,10. Wszystkie stopy powinny dotyczyć tego samego okresu, zwykle roku.
Skąd wziąć dane do obliczeń?
- Kapitał własny i dług: do wyceny przedsiębiorstwa zasadniczo stosuje się wartości rynkowe. Dla spółki giełdowej wartość kapitału własnego można oszacować na podstawie kapitalizacji. Wartości księgowe mogą służyć jako przybliżenie, ale wynik trzeba wtedy interpretować z uwzględnieniem tego uproszczenia.
- Koszt kapitału własnego: to oczekiwana przez inwestorów stopa zwrotu, a nie wypłacona dywidenda ani osiągnięty zysk netto. Można go oszacować np. modelem CAPM. Kalkulator wymaga podania gotowej stopy — nie wyznacza jej samodzielnie.
- Koszt długu: powinien odzwierciedlać aktualny koszt finansowania. Przy kilku kredytach lub emisjach obligacji oblicz średnią kosztów ważoną wartościami poszczególnych zobowiązań, zamiast wpisywać oprocentowanie tylko jednej pożyczki.
Nie utożsamiaj długu oprocentowanego ze wszystkimi zobowiązaniami z bilansu. Zwykłe, nieoprocentowane zobowiązania wobec dostawców nie są tym samym co kredyt czy obligacje. Suma kapitału własnego i długu musi być większa od zera.
Wzór na WACC i sposób obliczania
WACC jest średnią kosztów dwóch źródeł finansowania, ważoną ich udziałami w łącznym kapitale:
WACC = [E / (E + D)] × Ke + [D / (E + D)] × Kd × (1 − T)
Symbole E, D, Ke, Kd oraz T odpowiadają danym opisanym w tabeli powyżej. W tym zapisie stopy należy traktować jako ułamki dziesiętne, np. 10% = 0,10. Kalkulator sam przelicza wpisane procenty i prezentuje wynik w procentach.
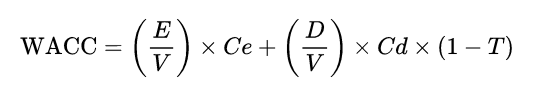
W oznaczeniach spotykanych na ilustracji Ce i Cd oznaczają odpowiednio koszt kapitału własnego i długu, a V = E + D to łączna wartość tych źródeł finansowania.
Dlaczego koszt długu mnoży się przez (1 − T)?
Odsetki mogą pomniejszać podstawę opodatkowania, dzięki czemu ekonomiczny koszt długu jest niższy od jego kosztu przed podatkiem. Ten efekt nazywa się tarczą podatkową. Przy koszcie długu 6% i stawce podatku 19% koszt po uwzględnieniu tarczy wynosi 6% × 0,81 = 4,86%.
Kalkulator zakłada wykorzystanie tarczy podatkowej zgodnie z podaną stawką. W praktyce jej dostępność zależy m.in. od możliwości podatkowego rozliczenia kosztów finansowania i sytuacji dochodowej firmy. Nie wpisuj kosztu długu już po podatku — kalkulator uwzględniłby ulgę ponownie.
WACC — przykład obliczenia krok po kroku
Załóżmy, że firma ma następującą strukturę finansowania:
- kapitał własny: 800 000 zł,
- dług oprocentowany: 200 000 zł,
- koszt kapitału własnego: 10% rocznie,
- koszt długu przed podatkiem: 6% rocznie,
- stawka podatku przyjęta w przykładzie: 19%.
Łączny kapitał wynosi 1 000 000 zł. Udział kapitału własnego to 80%, a długu — 20%.
WACC = 0,80 × 0,10 + 0,20 × 0,06 × (1 − 0,19)
WACC = 0,08 + 0,00972 = 0,08972 = 8,972%, czyli około 8,97% rocznie.
To szacowany koszt całej struktury finansowania, a nie oprocentowanie kredytu ani suma faktycznych wypłat dla inwestorów. Kapitał własny ma koszt ekonomiczny również wtedy, gdy firma nie wypłaca dywidendy.
Jak interpretować wynik WACC?
Niższy WACC oznacza niższą wymaganą stopę zwrotu przy przyjętych założeniach. Nie istnieje jednak jeden „dobry WACC” dla wszystkich przedsiębiorstw. Wynik zależy m.in. od ryzyka działalności, waluty finansowania, poziomu stóp procentowych i struktury kapitału.
- Ocena efektywności firmy: porównanie WACC z ROIC, czyli zwrotem z zainwestowanego kapitału, pomaga ocenić, czy działalność generuje zwrot przewyższający koszt finansowania. Trwale wyższy ROIC może wskazywać na tworzenie wartości, pod warunkiem spójnego sposobu obliczania obu wskaźników.
- Wycena przedsiębiorstwa: WACC może służyć do dyskontowania przepływów pieniężnych dostępnych dla wszystkich dostawców kapitału, czyli FCFF. Przepływy i stopa dyskontowa muszą być zgodne pod względem waluty, inflacji i ryzyka. Przepływów wyłącznie dla właścicieli nie dyskontuje się automatycznie WACC.
- Ocena projektu: WACC firmy może być punktem odniesienia, jeśli projekt ma podobny profil ryzyka i założenia finansowania. Bardziej ryzykowna inwestycja może wymagać innej stopy dyskontowej.
Jak porównać finansowanie długiem i kapitałem własnym?
Dla firmy z powyższego przykładu rozważmy pozyskanie dodatkowych 200 000 zł. Poniższe warianty zakładają niezmienny koszt kapitału własnego 10%, koszt całego długu 6% oraz podatek 19%.
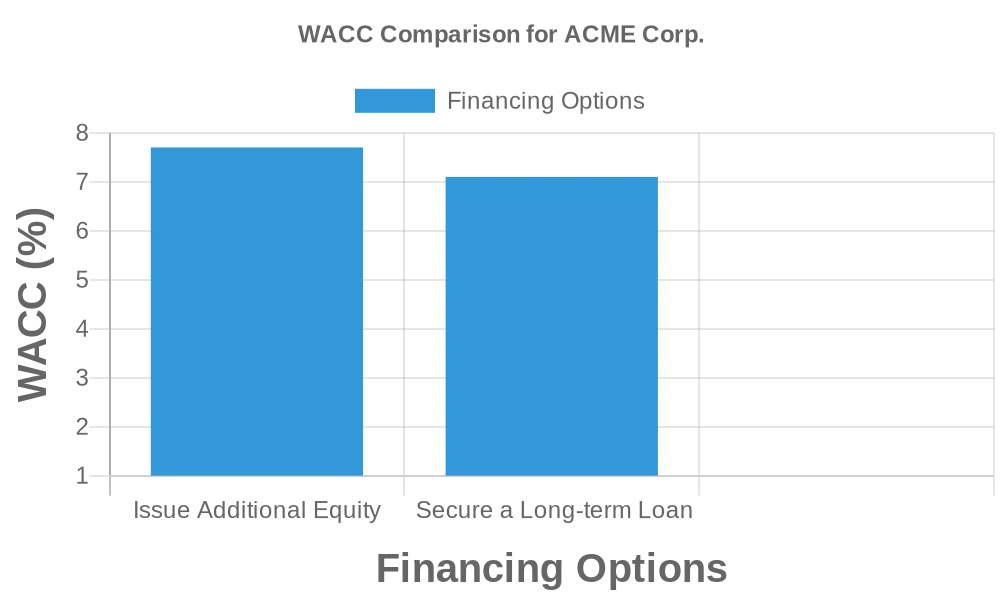
| Wariant | Kapitał własny | Dług | WACC |
|---|---|---|---|
| Przed pozyskaniem finansowania | 800 000 zł | 200 000 zł | 8,97% |
| Dodatkowe 200 000 zł kapitału własnego | 1 000 000 zł | 200 000 zł | 9,14% |
| Dodatkowe 200 000 zł długu | 800 000 zł | 400 000 zł | 8,29% |
W tym uproszczeniu dług obniża WACC, ponieważ jego koszt po podatku jest niższy od kosztu kapitału własnego. Nie oznacza to, że należy maksymalizować zadłużenie. Większy dług może zwiększyć ryzyko niewypłacalności, podnieść oprocentowanie i wymagania właścicieli dotyczące stopy zwrotu.
Porównując realne oferty, zaktualizuj więc nie tylko kwoty finansowania, lecz także jego koszty. Kalkulator nie podnosi automatycznie kosztu długu ani kapitału własnego wraz ze wzrostem zadłużenia. Sprawdź również zdolność do obsługi rat, warunki umów i odporność firmy na spadek przychodów.
Jakie są ograniczenia kalkulatora WACC?
- Wynik zależy od szacunków. Błąd w koszcie kapitału własnego lub nierealistyczna wycena kapitału przenoszą się bezpośrednio na WACC.
- To model dwóch źródeł finansowania. Kalkulator nie ma osobnych pól dla akcji uprzywilejowanych ani instrumentów hybrydowych. Przy istotnym udziale takich instrumentów potrzebny jest rozszerzony model.
- WACC zmienia się w czasie. Historyczne oprocentowanie kredytów lub dawna struktura finansowania mogą nie odpowiadać warunkom nowej inwestycji.
- Jedna stopa nie pasuje do każdego projektu. Średni koszt kapitału całej firmy może być nieodpowiedni dla przedsięwzięcia o wyraźnie innym ryzyku.
Wskaźniki pomocne w dalszej analizie
- Kalkulator ROCE pomaga ocenić rentowność zaangażowanego kapitału. Przy zestawianiu ROCE z WACC zwróć uwagę na różnice w uwzględnianiu podatku i definicji kapitału.
- Kalkulator IRR wyznacza wewnętrzną stopę zwrotu projektu. Przy typowych przepływach, z początkowym wydatkiem i późniejszymi wpływami, można porównać ją z odpowiednio dobranym kosztem kapitału.
- Kalkulator wskaźnika zadłużenia do kapitału własnego ułatwia ocenę proporcji finansowania długiem i kapitałem właścicieli — jednego z czynników wpływających na WACC.