Start
 Kalkulatory
 Oszczędzanie
 Inwestowanie
 Biznes
 Matematyka
 Kredyty
 Marketing
 Blog
 Zainstaluj w telefonie
 Kalkulator ROE
Wskaźnik rentowności kapitału własnego
Kalkulator ROI
Zmierz rentowność swoich inwestycji z FinansoPolis
Kalkulator ROI oblicza procentowy zwrot z inwestycji oraz kwotowy zysk lub stratę na podstawie zainwestowanej kwoty i wartości końcowej. Pokazuje wynik za cały analizowany okres — nie przelicza go automatycznie na stopę roczną.
Wskaźnik ROI (ang. return on investment) pozwala sprawdzić, ile zarabiasz lub tracisz w stosunku do poniesionego nakładu. Możesz go wykorzystać do oceny inwestycji w aktywa, sprzedaży produktów lub projektu biznesowego, jeśli prawidłowo ustalisz koszty i wpływy.
Jak korzystać z kalkulatora ROI?
- Wpisz „Zainwestowaną kwotę”. To nakład, względem którego chcesz mierzyć rentowność, np. cena zakupu akcji wraz z prowizją zakupu albo łączny koszt przedsięwzięcia. Kwota musi być dodatnia.
- Podaj „Końcową wartość”. Wpisz wartość inwestycji na koniec okresu lub wpływy uzyskane z jej zakończenia. Uwzględnij dodatkowe dochody, np. wypłacone dywidendy, oraz odejmij koszty, których nie ujęto wcześniej w nakładzie. Nie wpisuj tutaj samego zysku.
- Odczytaj ROI i „Zysk/Stratę”. Pierwszy wynik jest procentowy, drugi pokazuje różnicę między wartością końcową a zainwestowaną kwotą.
Każdy koszt uwzględnij tylko raz: w zainwestowanej kwocie albo jako pomniejszenie wartości końcowej. Przy porównywaniu inwestycji zachowaj ten sam sposób rozliczania kosztów.
Oba pola wejściowe są opisane w złotych, więc wynik „Zysk/Strata” również należy odczytywać w złotych. Symbol „$” przy tym wyniku nie oznacza przeliczenia waluty.
Jak obliczyć ROI? Wzór i przykład
Kalkulator najpierw odejmuje nakład od wartości końcowej, a następnie dzieli otrzymany zysk lub stratę przez nakład:
Zysk/Strata = końcowa wartość − zainwestowana kwota
ROI = (końcowa wartość − zainwestowana kwota) / zainwestowana kwota × 100%
To równoważne zapisowi, w którym R oznacza zysk po odjęciu uwzględnionych kosztów, a C — koszt inwestycji:
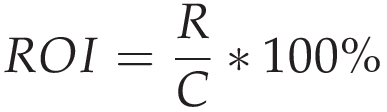
W alternatywnym zapisie FV oznacza wartość końcową, a IV — wartość początkową, czyli przyjęty nakład:
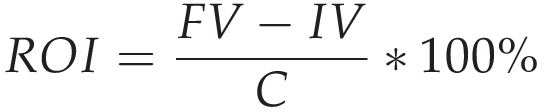
Przykład: inwestycja 10 000 zł
Załóżmy, że łączny nakład wyniósł 10 000 zł, a wartość końcowa po uwzględnieniu przyjętych kosztów to 12 500 zł.
- Zysk: 12 500 zł − 10 000 zł = 2 500 zł.
- ROI: 2 500 zł / 10 000 zł × 100% = 25%.
ROI na poziomie 25% oznacza, że każde zainwestowane 100 zł przyniosło 25 zł zysku. Wartość końcowa obejmuje zarówno odzyskany kapitał, jak i zarobek — dlatego nie należy wpisywać w tym polu jedynie 2 500 zł.
Jak interpretować wynik ROI?
| Wynik | Znaczenie |
|---|---|
| ROI powyżej 0% | Wartość końcowa przewyższa nakład. Inwestycja przyniosła zysk według przyjętych danych. |
| ROI równe 0% | Wartość końcowa jest równa nakładowi. Nie ma nominalnego zysku ani straty. |
| ROI poniżej 0% | Wartość końcowa jest niższa od nakładu. Przykładowo −20% oznacza utratę jednej piątej zainwestowanej kwoty. |
| ROI równe −100% | Wartość końcowa wynosi zero — utracono cały uwzględniony nakład. |
Nie istnieje uniwersalny „dobry ROI”. Wynik oceniaj razem z czasem trwania inwestycji, ryzykiem, płynnością oraz dostępnymi alternatywami. Wyższy procent nie musi oznaczać lepszego wyboru, jeśli wymaga znacznie większego ryzyka lub zamrożenia środków na dłużej.
Punktem odniesienia mogą być m.in. konta oszczędnościowe i lokaty, ale porównanie powinno dotyczyć tego samego okresu oraz tej samej podstawy, np. wyniku po kosztach i podatkach.
Dodatni ROI jest wynikiem nominalnym. Jeżeli jest niższy niż stopa inflacji za ten sam okres, realna stopa zwrotu jest ujemna: pieniędzy przybyło, lecz ich siła nabywcza spadła.
Przykład biznesowy: ROI ze sprzedaży produktu
Załóżmy, że sprzedajesz produkt na platformie marketplace za 1 000 zł netto. Przyjmijmy następujące koszty, również na podstawie netto:
- zakup produktu: 700 zł,
- prowizja platformy: 80 zł,
- pakowanie i wysyłka: 12 zł.
To hipotetyczne założenia, a nie cennik konkretnej platformy. Łączny koszt wynosi 792 zł, a zysk przed podatkiem dochodowym: 1 000 zł − 792 zł = 208 zł.
W kalkulatorze wpisz 792 zł jako zainwestowaną kwotę i 1 000 zł jako końcową wartość:
ROI = 208 zł / 792 zł × 100% ≈ 26,26%
Wynik dotyczy wyłącznie wymienionych kosztów. Reklama, obsługa zwrotów czy inne koszty działalności mogą go obniżyć. Nie myl też ROI z marżą: w tym przykładzie zysk stanowi 26,26% kosztów, ale 20,8% przychodu.
Które koszty i dochody uwzględnić?
Kalkulator wykonuje działania na podanych kwotach — nie dolicza samodzielnie prowizji, podatków ani dodatkowych przychodów. Przed obliczeniem przygotuj komplet danych:
- Akcje i inne aktywa: uwzględnij koszt zakupu, opłaty transakcyjne, wartość sprzedaży lub aktualną wycenę oraz otrzymane wypłaty, np. dywidendy. Sama zmiana kursu nie pokazuje pełnego wyniku.
- Nieruchomości: poza ceną zakupu uwzględnij m.in. koszty transakcyjne, remont i utrzymanie, a po stronie wpływów — przychody z najmu oraz wartość sprzedaży lub bieżącą wycenę.
- Projekty biznesowe: przypisz koszty i korzyści do tego samego przedsięwzięcia i okresu. Sam przychód nie jest zyskiem.
- Podatki i VAT: jasno określ, czy liczysz wynik przed opodatkowaniem, czy po nim. Nie mieszaj kwot netto i brutto bez uwzględnienia sposobu rozliczenia VAT.
Jeśli aktywa nie zostały sprzedane, ROI oparty na ich aktualnej wycenie jest wynikiem niezrealizowanym. Jeśli wpisujesz prognozowaną wartość końcową, otrzymujesz scenariusz, a nie gwarancję przyszłego zwrotu.
ROI a roczna stopa zwrotu
ROI na poziomie 21% osiągnięte w rok i 21% osiągnięte w dwa lata to różne wyniki ekonomiczne. Ten kalkulator nie ma pola czasu, dlatego w obu przypadkach pokaże 21%.
Przy jednorazowym nakładzie i bez dodatkowych wpłat lub wypłat w trakcie inwestycji roczną składaną stopę zwrotu można obliczyć ze wzoru:
Roczna stopa zwrotu = [(wartość końcowa / nakład)1/n − 1] × 100%
Symbol n oznacza liczbę lat. Przykładowo wzrost z 10 000 zł do 12 100 zł w dwa lata daje łączne ROI równe 21%, ale roczną składaną stopę zwrotu równą 10%. Do takiego porównania możesz wykorzystać kalkulator CAGR.
Przeliczenie wyniku z krótkiego okresu na rok nie jest prognozą: nie oznacza, że podobny zwrot uda się powtórzyć. Gdy występują dopłaty lub wypłaty w różnych terminach, prosty ROI nie uwzględnia momentu tych przepływów. Wtedy przydatny jest kalkulator XIRR, który uwzględnia ich daty.
ROI a inne wskaźniki rentowności
ROI ocenia zwrot z określonego nakładu, ale nie zastępuje pełnej analizy inwestycji lub firmy. Wśród wskaźników finansowych warto rozróżniać również:
- ROE — rentowność kapitału własnego: odnosi wynik firmy do jej kapitału własnego.
- ROA — rentowność aktywów: pokazuje wynik w relacji do posiadanych aktywów.
- ROS — rentowność sprzedaży: odnosi zysk do przychodów ze sprzedaży.
Wybierz wskaźnik odpowiadający decyzji: ROI do oceny konkretnego nakładu, a pozostałe miary do analizy odpowiednich obszarów działalności przedsiębiorstwa.