

 Start
 Kalkulatory
 Oszczędzanie
 Inwestowanie
 Biznes
 Matematyka
 Kredyty
 Marketing
 Blog
 Zainstaluj w telefonie
 Kalkulator Inflacji
Sprawdź jak inflacja wpłynie na realną wartość twoich oszczędności.
Kalkulator Procentu Składanego
Dzięki procentowi składanemu oszczędzanie jest prostsze niż myślisz!
Spis Treści
- Jak korzystać z kalkulatora procentu składanego?
- Na czym polega procent składany?
- Wzór na procent składany
- Przykład: 10 000 zł na 5% przez dwa lata
- Jak częstotliwość kapitalizacji wpływa na wynik?
- Podatek od odsetek: znaczenie ma także moment pobrania
- Jak interpretować wynik z uwzględnieniem inflacji?
- Kiedy symulacja wymaga ostrożności?
- Jak wykorzystać obliczenia do planowania oszczędności?
Kalkulator procentu składanego pozwala oszacować przyszłą wartość jednorazowo wpłaconego kapitału, gdy odsetki pozostają na rachunku i pracują razem z oszczędnościami. Porównasz w nim wpływ oprocentowania, czasu, częstotliwości kapitalizacji oraz stawki podatku na wynik oszczędzania.
Jak korzystać z kalkulatora procentu składanego?
- Kapitał — wpisz początkową kwotę oszczędności w złotych. Kalkulator nie ma osobnego pola na regularne dopłaty.
- Oprocentowanie — podaj nominalną roczną stopę procentową, np. 5 dla 5% rocznie. Przy kapitalizacji miesięcznej nadal wpisujesz oprocentowanie roczne, a nie miesięczne.
- Okres — określ czas oszczędzania, zwracając uwagę na jednostkę widoczną przy polu. Dla okresu wyrażonego w latach wartość 6 oznacza sześć lat.
- Kapitalizacja — wybierz dopisywanie odsetek co miesiąc, co kwartał albo raz w roku. Odpowiada to odpowiednio 12, 4 lub 1 kapitalizacji rocznie.
- Podatek — wpisz stawkę podatku od odsetek. Dla typowej opodatkowanej lokaty lub konta oszczędnościowego osoby fizycznej w Polsce jest to 19%. Nie zakładaj, że wartość domyślna jest właściwa dla Twojej sytuacji. Aby porównać wyniki przed podatkiem, ustaw 0%.
Porównując oferty, zmieniaj jeden parametr naraz. Dzięki temu zobaczysz, czy różnica wynika z wyższego oprocentowania, dłuższego okresu, czy częstszego dopisywania odsetek.
Na czym polega procent składany?
Procent składany oznacza naliczanie odsetek zarówno od początkowej wpłaty, jak i od wcześniej dopisanych odsetek. Warunkiem jest pozostawienie ich w oszczędnościach — jeśli wypłacasz odsetki, nie powiększają one podstawy kolejnych naliczeń.
Kapitalizacja odsetek to ich dopisanie do kapitału. Nie należy jej mylić z samym naliczaniem: bank może naliczać odsetki codziennie, ale dopisywać je do salda raz w miesiącu.
Wzór na procent składany
Dla stałego nominalnego oprocentowania rocznego, bez podatku, opłat, dopłat i wypłat, przyszłą wartość kapitału opisuje wzór:
Kn = K0 × (1 + r/m)m × n
- Kn — kapitał końcowy,
- K0 — kapitał początkowy,
- r — roczne oprocentowanie zapisane dziesiętnie, np. 0,05 dla 5%,
- m — liczba kapitalizacji w roku: 12, 4 albo 1,
- n — okres oszczędzania w latach.
Zysk z odsetek to kapitał końcowy pomniejszony o wpłatę początkową. Wynik 11 025 zł przy wpłacie 10 000 zł oznacza więc 1 025 zł odsetek, a nie 11 025 zł zarobku.
Przykład: 10 000 zł na 5% przez dwa lata
Przy kapitalizacji rocznej i podatku ustawionym na 0%:
- po pierwszym roku: 10 000 zł × 1,05 = 10 500 zł,
- po drugim roku: 10 500 zł × 1,05 = 11 025 zł.
W drugim roku odsetki wynoszą 525 zł, ponieważ pracuje już nie tylko początkowe 10 000 zł, lecz także 500 zł wcześniejszych odsetek. Łączny zysk to 1 025 zł. Dla porównania, przy procencie prostym, naliczanym wyłącznie od początkowego kapitału, wyniósłby 1 000 zł.
Jak częstotliwość kapitalizacji wpływa na wynik?
Przy tej samej dodatniej nominalnej stopie rocznej częstsza kapitalizacja zwiększa końcową kwotę: odsetki szybciej zaczynają przynosić kolejne odsetki. Poniższe porównanie dotyczy 10 000 zł, oprocentowania 5% rocznie i okresu jednego roku, bez podatku i opłat.
| Kapitalizacja | Kapitał po roku | Odsetki |
|---|---|---|
| Roczna | 10 500,00 zł | 500,00 zł |
| Kwartalna | 10 509,45 zł | 509,45 zł |
| Miesięczna | 10 511,62 zł | 511,62 zł |
Przy kapitalizacji miesięcznej efektywna roczna stopa zwrotu wynosi w tym przykładzie około 5,1162%, mimo że nominalne oprocentowanie to 5%. Częstsza kapitalizacja nie przesądza jednak o atrakcyjności oferty — niższa stopa nominalna lub opłaty mogą zniwelować jej przewagę.
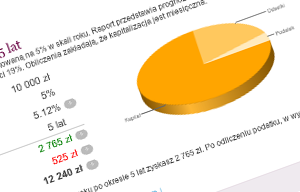
Wykres pokazuje przykładowe zestawienie odsetek i podatku w długim okresie. Nie jest prognozą dla Twoich ustawień — konkretne kwoty zależą od wpłaty, oprocentowania i zasad opodatkowania.
Podatek od odsetek: znaczenie ma także moment pobrania
Podatek pomniejsza odsetki, a nie cały zgromadzony kapitał. Jeżeli jest pobierany przy każdej kapitalizacji, do dalszego oszczędzania trafiają już odsetki netto. W takim modelu stopa przypadająca na jeden okres wynosi (r/m) × (1 − s), gdzie s jest stawką podatku zapisaną dziesiętnie.
Przykładowo, dla 10 000 zł, oprocentowania 5%, kapitalizacji rocznej i podatku 19% pobieranego co roku:
- w pierwszym roku odsetki brutto wynoszą 500 zł, podatek 95 zł, a saldo po kapitalizacji 10 405 zł,
- po dwóch latach kapitał wynosi około 10 826,40 zł, czyli zysk netto to 826,40 zł.
To przykład modelu z corocznym potrącaniem podatku. Jeśli podatek jest odroczony do końca inwestycji, dłużej pracuje większa kwota, więc wynik będzie inny. Sama stawka w polu „Podatek” nie opisuje wszystkich zasad konkretnego produktu; sprawdź również termin rozliczenia oraz sposób zaokrąglania odsetek i podatku.
Jak interpretować wynik z uwzględnieniem inflacji?
Więcej złotych na rachunku nie zawsze oznacza większą siłę nabywczą. Kalkulator nie ma pola inflacji, dlatego nominalnego wyniku nie należy traktować jako kwoty wyrażonej w dzisiejszych cenach. Wpływ wzrostu cen możesz przeanalizować osobno w kalkulatorze inflacji.
Przy stałej rocznej inflacji wartość kapitału końcowego w dzisiejszych cenach obliczysz następująco:
Wartość realna = kapitał końcowy / (1 + inflacja)liczba lat
Porównaj lokatę oprocentowaną na 1% bez podatku z wariantem z podatkiem 19%. Przy wpłacie 10 000 zł na rok i kapitalizacji rocznej saldo wyniesie odpowiednio 10 100 zł lub 10 081 zł. Jeśli inflacja wyniesie 3%, opodatkowany wariant będzie wart około 9 787,38 zł w dzisiejszych cenach. Nominalnie zarobisz 81 zł, ale siła nabywcza spadnie o około 212,62 zł.
Kiedy symulacja wymaga ostrożności?
- Zmienne lub promocyjne oprocentowanie. Nie rozciągaj kilkumiesięcznej promocji na cały wieloletni okres. Przeliczaj kolejne etapy osobno, przenosząc kapitał końcowy jako początkowy.
- Wypłata odsetek zamiast kapitalizacji. Odsetki wypłacane na inny rachunek nie zwiększają automatycznie podstawy kolejnych naliczeń.
- Opłaty i wcześniejsza wypłata. Kalkulator nie ma osobnych pól na prowizje ani utratę odsetek przy zerwaniu lokaty. Uwzględnij je poza symulacją.
- Ryzyko inwestycyjne. Stałe oprocentowanie w obliczeniach jest założeniem, a nie gwarancją wyniku. Średnia historyczna stopa zwrotu z funduszu lub akcji nie oznacza równomiernego wzrostu co roku.
Także obligacje skarbowe indeksowane inflacją wymagają sprawdzenia warunków konkretnej emisji: oprocentowania pierwszego roku, późniejszej marży, zasad wypłaty lub kapitalizacji odsetek oraz opłat za wcześniejszy wykup. Prosty model stałej stopy nie odwzoruje automatycznie tych zasad. Sama indeksacja inflacją nie gwarantuje dodatniego wyniku realnego po podatku.
Jak wykorzystać obliczenia do planowania oszczędności?
Przygotuj kilka wariantów: z oprocentowaniem zgodnym z obecną ofertą, z niższą stopą oraz z krótszym okresem oszczędzania. Sprawdź, czy cel nadal jest osiągalny, jeśli warunki będą mniej korzystne. Nie wybieraj produktu wyłącznie na podstawie najwyższej kwoty końcowej — uwzględnij też dostęp do pieniędzy i ryzyko.
Jeśli chcesz ustalić termin osiągnięcia konkretnego celu, skorzystaj z kalkulatora „Kiedy uzbieram określoną kwotę?”. Gdy planujesz utrzymywać się z oszczędności, kalkulator F.I.R.E. pomoże spojrzeć na potrzebny kapitał w kontekście wydatków. Procent składany opisuje mechanizm wzrostu pieniędzy; dobry plan powinien uwzględniać również to, kiedy i na co będą potrzebne.

